
Ощадик: що це за програма для дитини
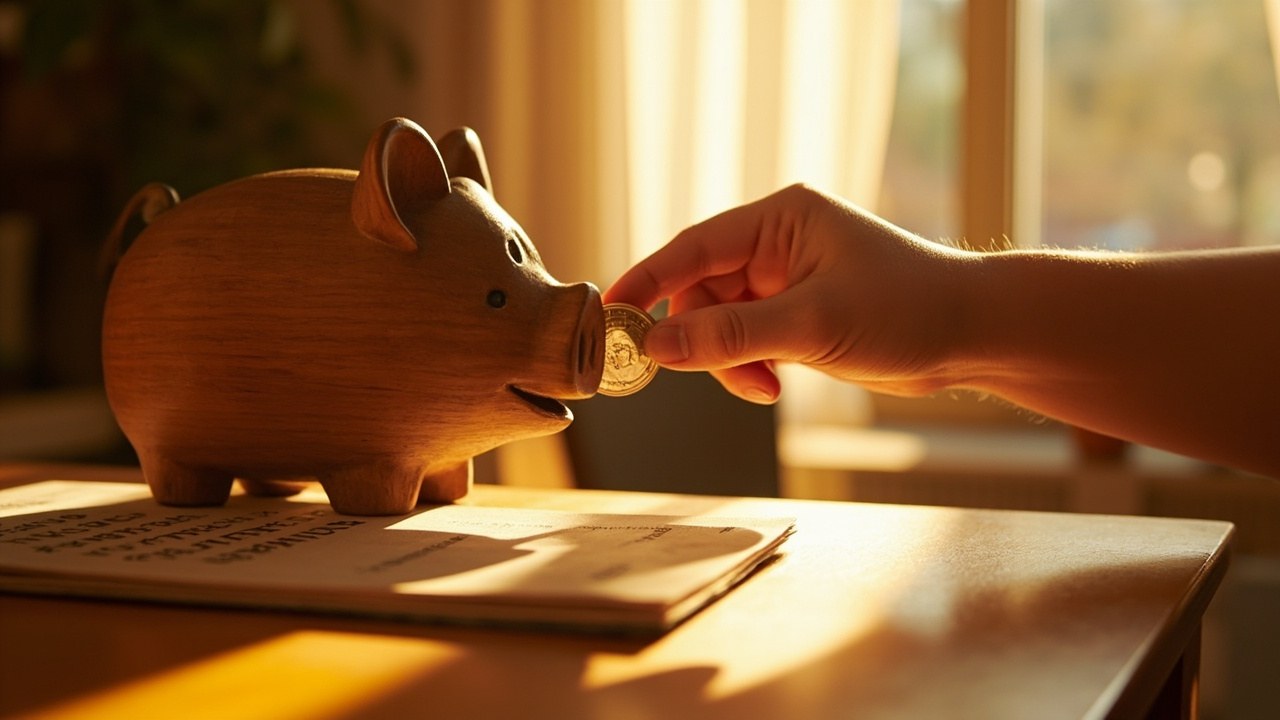
Ощадик — це державна накопичувальна програма для дітей, яку в Україні запустили у 2025 році в межах реформи фінансової інклюзії. Батьки, інші родичі або опікуни відкривають дитині іменний рахунок у банку-партнері, держава кладе на нього стартову суму, а далі на залишок щомісяця нараховується підвищена відсоткова ставка. Зняти гроші можна лише після досягнення повноліття, тобто з 18 років.
Програма задумувалася не як «чарівна скарбничка», а як інструмент довгого горизонту. За розрахунками Міністерства фінансів, рівень заощаджень в Україні традиційно низький: за даними НБУ, у 2023 році депозити в національній валюті мали лише близько 30 % дорослих громадян. Діти в цю статистику майже не потрапляли — власного рахунку в банку до 14 років в Україні не мав майже ніхто. Ощадик змінює саме це: дитина з раннього віку стає клієнтом банку, а держава мотивує родину відкладати на її майбутнє.
Для родини в Києві чи Львові це виглядає просто: приходите у відділення з паспортом і свідоцтвом про народження, підписуєте договір, і через 10 хвилин у дитини є власний рахунок із грошима, які належать лише їй. Найближчим часом запуск планується й у «Дії», але наразі основний канал — банки-учасники. Про те, хто може скористатися, які банки підключені та як працюють відсотки, — далі.
Хто може відкрити ощадик і що для цього потрібно
Ощадик доступний кожному громадянину України віком до 18 років. Іноземці та особи без громадянства, які мають зареєстроване місце проживання в Україні, також можуть скористатися програмою, але лише через банк-партнер. Сам рахунок відкриває законний представник — один із батьків, усиновлювач, опікун або піклувальник. Після 14 років підліток може подати заявку самостійно, але з підтвердженням одного з батьків через «Дію».
На відміну від класичного депозиту, для ощадика не потрібно підтверджувати доходи або довідки про роботу. Діти — це не працівники й не підприємці, тому жодних паперів про зарплату ви не подаєте. Достатньо трьох речей:
- паспорт одного з батьків або представника;
- свідоцтво про народження дитини (або ID-картка, якщо вже є);
- ідентифікаційний код дитини, якщо його вже оформлено (для новонароджених цей крок часто виконується одночасно з реєстрацією народження в пологовому).
Якщо дитину виховує лише мати, банк може попросити додатковий документ — наприклад, свідоцтво про розлучення або рішення суду про одноосібне піклування. Це не ускладнення, а юридична гарантія того, що другий з батьків не оскаржить зняття коштів після 18 років.
Скільки грошей дає держава і які ліміти
На першому етапі програма працює за формулою «депозит плюс дотація». На рахунок дитини держава перераховує так званий стартовий внесок: станом на 2025 рік його розмір становить 1000 грн, а з 2026 року уряд обіцяв підвищити його до 2000 грн. Далі діють ліміти, які захищають бюджет програми від зловживань.
| Параметр | Значення | Коментар |
|---|---|---|
| Стартова сума від держави | 1000–2000 грн | Виплачується одноразово після відкриття |
| Максимальний власний внесок за рік | 60 000 грн | Сума, яку можуть покласти батьки чи інші родичі |
| Мінімальна сума поповнення | 50 грн | Підтримується у мобільному застосунку |
| Вік відкриття | 0–17 років | До 14 — лише батьки, після 14 — можна самостійно |
| Вік виплати | 18 років | Доступ до коштів — лише після повноліття |
Ліміт у 60 тисяч гривень на рік — не випадкова цифра. За словами розробників програми, саме стільки в середньому витрачає родина з дитиною на дозвілля, одяг і гуртки протягом року. Тобто програма не стимулює «обходити» звичайні витрати, а дозволяє спрямувати частину з них у заощадження з підтримкою держави.
Як нараховуються відсотки
Ощадик поєднує одразу два джерела доходу: стандартну банківську ставку за депозитом і додаткову державну дотацію. У 2025 році орієнтовна ставка для учасників програми — близько 11 % річних у гривні. З них приблизно 6 % — це класична депозитна ставка банку-партнера, а ще 5 % додає держава як компенсацію. Реальні цифри залежать від банку: monobank, ПриватБанк і ПУМБ у своїх публічних описах називають саме такі параметри, але перед підписанням договору варто переглянути таблицю індивідуальних умов у застосунку.
Цікаво, що нарахування відсотків — щомісячне, а не раз на рік. Це означає, що кожен новий місяць «додає» гроші до тіла депозиту, і в наступному періоді відсотки рахуються вже з більшої суми. Простий приклад: поклали 10 тис. грн, через місяць отримали близько 90 грн відсотків, наступного місяця базою для нарахування вже буде 10 090 грн, і так далі. За 10 років без додаткових поповнень сума подвоюється, а з регулярним поповненням — росте помітно швидше.
- Нарахування — щомісяця, капіталізація входить у тіло депозиту.
- Ставка фіксується в момент відкриття, але може переглядатися раз на рік відповідно до рішень НБУ.
- Оподаткування — податок на доходи фізичних осіб з відсотків скасовано на період дії воєнного стану і 12 місяців після його завершення.
Останній пункт особливо важливий. Зазвичай відсотки за депозитами в Україні обкладаються ПДФО (18 %) та військовим збором (5 %). Для ощадика цей тягар знято, тобто дитина реально отримує всю суму, а не 77 % від неї. Це одна з ключових фінансових переваг програми порівняно з «просто покласти гроші на картку».
Які банки підключені до програми
На старті ощадик працював у тестовому режимі з трьома банками: monobank, ПриватБанк та ПУМБ. Це установи, які мають найбільшу кількість дитячих рахунків в Україні й добре налагоджену цифрову інфраструктуру. До кінця 2025 року до переліку мали долучитися Ощадбанк, Укргазбанк, Кредобанк, Sense Bank, Raiffeisen Bank і ще кілька установ. Повний актуальний список опублікований на сторінці «Ощадний рахунок» у Вікіпедії — саме там можна перевірити, чи з’явився новий банк у переліку.
У кожного з банків — свої дрібні особливості. monobank пропонує найзручніший мобільний інтерфейс: відкрити рахунок можна за 5 хвилин, а налаштування регулярного поповнення — у два кліки. ПриватБанк має перевагу у вигляді широкої мережі відділень, що важливо для родин у малих містах або в селах, де відділення monobank фізично відсутнє. ПУМБ орієнтується на класичних «офісних» клієнтів і пропонує вищу ставку для великих внесків. Вибір залежить від того, що для вас важливіше: зручність застосунку, фізична присутність у місті чи відсоток.
Що відбувається з рахунком після 18 років
Досягнення повноліття — це «точка розблокування». Саме з 18 років дитина отримує повний доступ до накопичених коштів. Вона може зняти всю суму одразу, перевести її на звичайний депозит, витратити на навчання чи перше житло. Але є нюанс: банк автоматично повідомить податкову про закриття дитячого рахунку, тож якщо сума перевищує певний поріг, можуть виникнути запитання щодо джерела коштів. Це не проблема для тих, хто поповнював рахунок офіційно, але варто зберігати чеки про перекази.
Якщо випускник планує вступати до університету, частину грошей можна спрямувати на оплату навчання безпосередньо з рахунку — банки-учасники підтримують прямі платежі на рахунки навчальних закладів. Це зручно: не потрібно спочатку виводити кошти на власну картку, а потім переказувати їх університету. Додатково деякі банки пропонують окремий пакет «студент» із безкоштовним обслуговуванням картки для колишнього власника ощадика.
Чим ощадик відрізняється від звичайного депозиту
| Критерій | Ощадик | Звичайний депозит на ім’я дитини |
|---|---|---|
| Стартова сума від держави | 1000–2000 грн | Немає |
| Дотація до відсоткової ставки | Близько 5 % річних | Немає |
| Податок на відсотки | Скасовано | 18 % ПДФО + 5 % військовий збір |
| Доступ до коштів | З 18 років | У будь-який час |
| Можливість поповнювати зі свого рахунку | Так | Так |
Головна відмінність — у комбінації двох речей: додаткових грошей від держави й податкових преференцій. Якщо порахувати в цифрах, то для внеску 10 тис. грн на 5 років ощадик дає на 3–4 тис. грн більше, ніж звичайний дитячий депозит. А якщо родина регулярно поповнює рахунок, різниця зростає у рази.
Як відкрити ощадик: крок за кроком
Процедура максимально спрощена. У застосунку monobank це виглядає так: головне меню «Дитячі продукти» «Ощадик» «Відкрити» сфотографувати свідоцтво про народження та паспорт одного з батьків підписати договір через «Дію.Pidpys». У ПриватБанку — аналогічно через «Privat24» або у відділенні з паперами. У ПУМБ — переважно у відділенні, бо банк робить ставку на офісне обслуговування.
Після відкриття банк самостійно повідомляє Міністерство фінансів, і протягом 3–5 робочих днів держава перераховує стартову суму. Додатково можна налаштувати регулярне поповнення: наприклад, 500 грн щомісяця з вашої зарплатної картки. Багато сімей використовують для цього правило «один день народження близьких = один внесок» — це психологічно простіше, ніж фіксована сума раз на місяць.
Міжнародний досвід: чому в Україні зробили саме так
Ідея дитячих державних заощаджень не нова. У Великій Британії діє програма Junior ISA, де держава не додає своїх грошей, але створює податкові пільги: відсотки не оподатковуються, а ліміт внеску у 2025 році становить 9 тис. фунтів. У Канаді працює Canada Education Savings Grant: держава додає 20 % від внеску батьків на освітній рахунок дитини. У Польщі — програма 500+ з елементом накопичення: частину щомісячної виплати можна спрямувати на спеціальний рахунок.
Український ощадик — це своєрідний гібрид. Він бере від Junior ISA податкові преференції, від Canada Education Savings Grant — державну дотацію, а від польського 500+ — соціальну спрямованість. Головна відмінність від усіх трьох — обов’язкове відкриття через банк-партнер, а не через державний казначейський рахунок. Це знижує адміністративні витрати й дає змогу клієнту керувати рахунком у звичному мобільному застосунку.
Аналітики Світового банку у звіті 2024 року зазначали, що програми дитячих заощаджень мають найбільший ефект саме у країнах із низьким рівнем фінансової інклюзії. В Україні цей рівень — один із найнижчих у Європі, тому ставка на дитячі рахунки виглядає стратегічно обґрунтованою.
Ризики і обмеження програми
Жодна фінансова програма не обходиться без «але». Перше — гроші заблоковані на довгий строк. Якщо в родині станеться непередбачена ситуація і знадобиться велика сума до 18 років, зняти кошти з ощадика буде складно. Закон дозволяє дострокове зняття лише в окремих випадках: тяжка хвороба дитини, переїзд за кордон на ПМП, смерть батьків. У всіх інших ситуаціях доведеться чекати повноліття.
Друге — інфляція. Ставка у 11 % річних виглядає привабливо, але якщо інфляція в Україні знову повернеться до 15–20 %, реальна дохідність буде від’ємною. Це класична проблема довгих гривневих заощаджень, яку держава намагається компенсувати саме додатковими дотаціями. Проте повної компенсації інфляції програма не гарантує.
Третє — ризик зміни умов. Програма діє з 2025 року, і за 18 років, поки дитина виросте, умови можуть суттєво змінитися. Уряд вже попереджав, що у 2027–2028 роках можливий перегляд ставки через ситуацію в державному бюджеті. Це не підстава відмовлятися від програми, але привід зберігати частину заощаджень у різних інструментах.
Як податки впливають на кінцевий результат
Податкові канікули для ощадика — тимчасова, але важлива перевага. Поки діє воєнний стан і ще 12 місяців після його завершення, відсотки не обкладаються ПДФО та військовим збором. У звичайних умовах дитина б отримала лише 77 % від нарахованих відсотків, а решту — у бюджет. Для внеску 10 тис. грн під 11 % річних це різниця близько 240 грн на рік — невелика сума, але за 10 років вона перетворюється на 2,5–3 тис. грн додаткового доходу.
Є ще один нюанс: після досягнення 18 років податковий режим змінюється. Якщо випускник продовжить поповнювати рахунок, відсотки оподатковуватимуться на загальних підставах. Але якщо зняти гроші одразу, то податкова база розраховується тільки за фактично нараховані відсотки — і тут знову працює тимчасова пільга, якщо зняття відбудеться в межах дії воєнного стану і 12 місяців потому.
Типові помилки батьків
Найчастіша — відкриття рахунку «для галочки» без подальшого поповнення. Стартова тисяча від держави не перетворить дитину на мільйонера; реальний ефект дає регулярне поповнення. Друга помилка — зосередженість лише на державній дотації і нехтування податковими пільгами. Багато хто не знає, що на період воєнного стану відсотки взагалі не оподатковуються, і тому не вносить додаткові кошти. Третя — відкриття рахунку лише в одному банку. Якщо сім’я активно подорожує або планує навчання за кордоном, корисно мати рахунок у банку, який підтримує міжнародні перекази.
Окремо варто згадати про помилку з вибором опікуна. Якщо рахунок відкриває тільки мати, а батько має офіційну заборону на фінансові операції з дитиною, банк може відмовити. Тому перед відкриттям ощадика варто переконатися, що в сімейних документах повний порядок.
Цифрові інструменти і застосунки для контролю
Усі банки-учасники мають мобільні застосунки з дитячим режимом. monobank пропонує окремий інтерфейс «Для дітей» з обмеженим функціоналом: дитина може бачити баланс, історію поповнень і нарахувань, але не може самостійно зняти гроші до 18 років. ПриватБанк дозволяє батькам налаштувати push-сповіщення про кожне поповнення й нарахування, що зручно для контролю. ПУМБ робить ставку на паперові виписки раз на квартал.
З боку держави моніторинг здійснює Міністерство фінансів через Єдину інформаційну систему соціальної сфери. Це означає, що дані про рахунок автоматично потрапляють у держреєстри й використовуються для соціальних програм. Зокрема, при оформленні субсидій або соціальної допомоги ощадик враховується як фінансовий актив, але не впливає на право отримання допомоги у перші роки існування програми.
Часті запитання (FAQ)
Чи можна зняти гроші до 18 років?
Тільки в окремих випадках: тяжка хвороба дитини з підтвердженим медичним висновком, переїзд на постійне місце проживання за кордон або смерть обох батьків. У звичайних ситуаціях доведеться чекати повноліття.
Що буде, якщо банк збанкрутує?
Ощадик — це банківський депозит, і на нього поширюється гарантія Фонду гарантування вкладів фізичних осіб. Станом на 2025 рік максимальна сума відшкодування становить 600 тис. грн. Усі внески, навіть якщо банк ліквідують, повертаються вкладнику.
Чи можна поповнювати рахунок готівкою?
Так, у касі банку-партнера або через термінал самообслуговування. Мінімальна сума поповнення — 50 грн. Зверніть увагу, що для поповнення через термінал може знадобитися ідентифікація через «Дію».
Чи можна відкрити кілька ощадиків на одну дитину?
Закон дозволяє мати лише один рахунок у межах програми. Але паралельно можна відкрити звичайний дитячий депозит у будь-якому банку і поповнювати його додатково. Це не заборонено і не впливає на ощадик.
Чи враховується ощадик при оформленні субсидії?
Так, як фінансовий актив. Але на практиці для родин із середнім доходом це не впливає на право отримання субсидії, оскільки сума на рахунку зазвичай менша за поріг, після якого відмовляють у допомозі.
Чи можна переводити гроші з ощадика на навчання за кордоном?
Так, але лише після 18 років. До цього віку будь-які перекази заборонені, навіть якщо мова йде про оплату навчання. Виняток — оплата навчання в українському закладі, яка підтримується деякими банками напряму.
Чи впливає ощадик на стипендію або соціальні виплати в університеті?
Ні, рахунок не враховується при розрахунку стипендії або соціальної допомоги студентам. Інформація про нього доступна лише податковій і Фонду гарантування вкладів.
Чи можна змінити банк, у якому відкрито ощадик?
Так, але не частіше ніж раз на рік. Для цього потрібно закрити рахунок у старому банку, переказати кошти на новий рахунок у банку-учаснику й повідомити Міністерство фінансів. Стартова сума при цьому не виплачується повторно.
Чи можна оформити ощадик на дитину, яка проживає за кордоном?
Так, якщо дитина має українське громадянство і реєстрацію місця проживання в Україні. Відкриття можливе через консульство або дистанційно, якщо банк-партнер підтримує таку опцію. monobank і ПриватБанк дозволяють дистанційне оформлення за кордоном.
Чи буде працювати ощадик, якщо дитина не має ідентифікаційного коду?
Так, для дітей до 14 років ідентифікаційний код не обов’язковий. Банк може використовувати номер свідоцтва про народження як ідентифікатор. Для підлітків 14+ ІПН оформляється одночасно з ID-карткою.
Ощадик — це один із найпростіших інструментів, який держава створила для фінансової підтримки родин із дітьми. Він не вимагає спеціальних знань, складних паперів і великих стартових вкладень. Найскладніше — просто прийти у відділення і відкрити рахунок. Решта — справа часу й регулярності поповнень.
Залишити відповідь